FIRE(Financial Independence, Retire Early)は2020年代以降、日本でも金融教育の文脈で広く語られるようになった概念です。2026年5月時点では、FIREは単一の目標ではなく、生活水準と退職スタイルに応じてFAT・LEAN・BARISTA・COASTの4タイプに整理されます。本記事では、各タイプの必要資産・到達期間・向いている人を公式情報ベースで比較し、旅と仕事を両立したい人に最適な選び方を解説します。
FIREとは|経済的自立と早期リタイアの基本
FIREとは、運用資産から生まれる収益で生活費をまかない、労働所得に依存しない状態を指す概念です。米国の節約・投資コミュニティで広まり、現在は世界中で実践者がいます。
FIREの根拠としてよく引用されるのが「4%ルール」です。これは米トリニティ大学が1998年に発表した研究で、株式と債券のポートフォリオから毎年4%を取り崩しても30年間枯渇しない確率が高いという結論に基づきます(出典:AAII Journal)。
日本では金融庁が「資産形成」の重要性を発信しており(出典:金融庁NISA特設サイト)、新NISA制度の拡充がFIRE実践のハードルを下げています。
FIRE 4タイプの違い|FAT・LEAN・BARISTA・COAST比較表
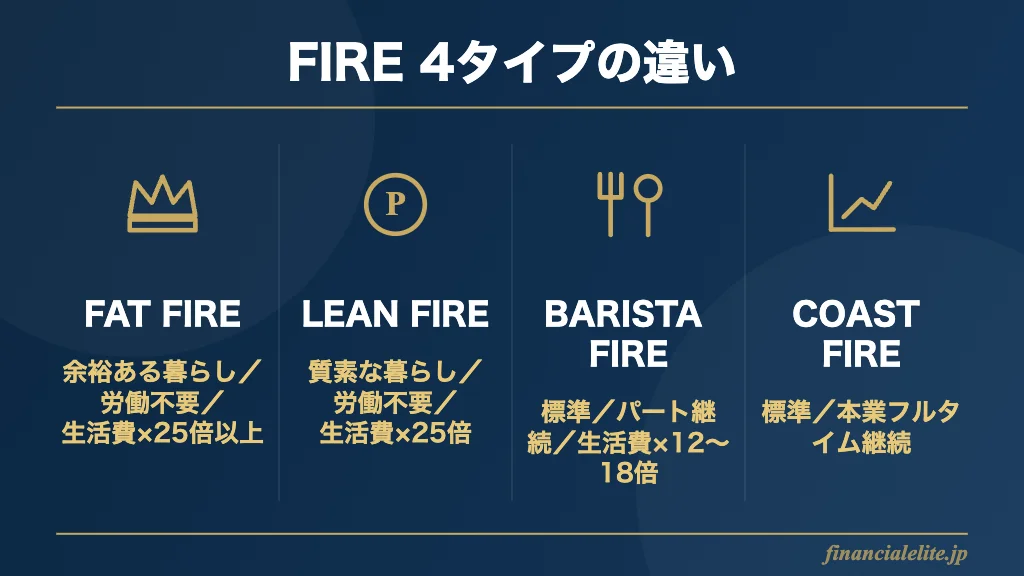
FIREの4タイプは「生活水準」と「労働の有無」の2軸で分類されます。以下が代表的な定義です。
| タイプ | 生活水準 | 労働 | 必要資産の目安* | 向いている人 |
|---|---|---|---|---|
| FAT FIRE | 余裕ある暮らし | 原則不要 | 年間生活費×25倍以上(例:年600万円→1.5億円) | 贅沢を維持したい人・経営者 |
| LEAN FIRE | 質素な暮らし | 原則不要 | 年間生活費×25倍(例:年240万円→6,000万円) | ミニマリスト・低固定費志向 |
| BARISTA FIRE | 標準的 | パートタイム継続 | 年間生活費×12〜18倍 | 社会との接点を残したい人 |
| COAST FIRE | 標準的 | 本業フルタイム継続 | 30〜35歳までに退職時想定額の元本を確保 | 早期に積立完了→以降は運用任せにしたい人 |
*年間生活費の25倍は「4%ルール」を逆算した目安です。為替・物価変動・税制改正で必要額は変動します。試算は金融庁ライフプランシミュレーター等の公式ツールで個別に確認してください。
各タイプ別の必要資産額と到達期間の目安
到達期間は貯蓄率に大きく依存し、貯蓄率50%で約17年、70%で約8年というのが一般的な試算です。
米国の節約コミュニティ「Mr. Money Mustache」の試算では、年間貯蓄率と退職までの年数は次の関係になります(年率5%実質リターン仮定)。
| 貯蓄率 | 働く必要のある年数(25倍ルール換算) |
|---|---|
| 10% | 約51年 |
| 25% | 約32年 |
| 50% | 約17年 |
| 65% | 約10.5年 |
| 75% | 約7年 |
出典:The Shockingly Simple Math Behind Early Retirement (Mr. Money Mustache)
日本では社会保険料・住民税の負担が米国より重く、額面年収の貯蓄率を上記より5〜10ポイント高めに見積もるのが現実的です。
旅好きに最適なFIREタイプ|選び方の3基準
旅を生活の中心に据えるなら、固定費を圧縮できる「LEAN FIRE」か「BARISTA FIRE」が現実的です。
- 基準1:旅のスタイル = 長期ノマド志向ならLEAN、定期帰国型ならBARISTA
- 基準2:収入の安定性 = 完全退職に不安があるならBARISTA/COAST
- 基準3:資産形成期の年齢 = 20-30代前半ならCOASTで時間を味方に、40代以降ならBARISTAで現実解
特にデジタルノマドビザを活用すると、現地物価が日本より低い国で生活費を圧縮しつつ収入を確保できます(参考:デジタルノマドビザ2026)。
FIRE達成までのロードマップ|4ステップ
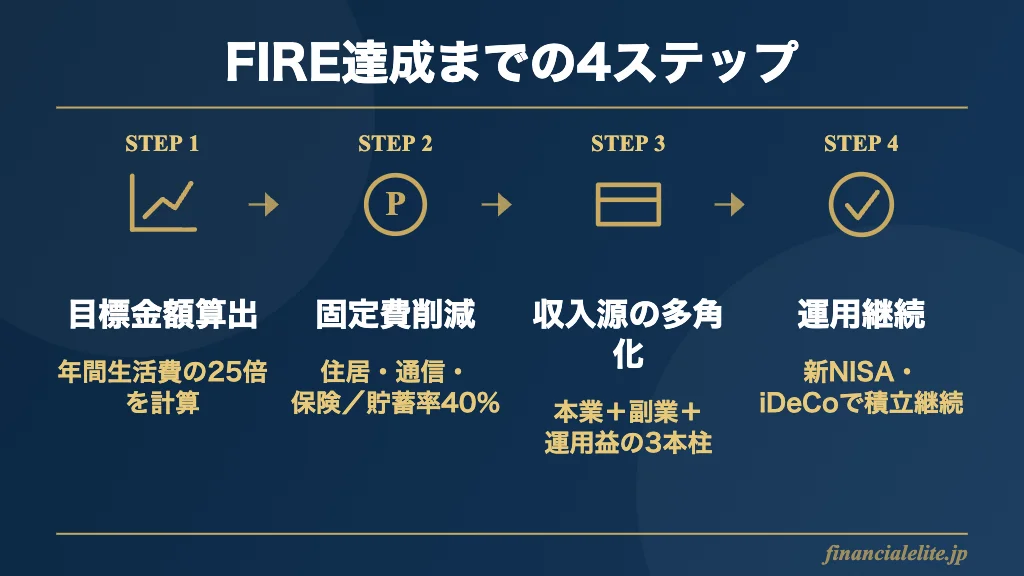
FIRE達成は「目標設定→固定費削減→収入最大化→運用継続」の4ステップで設計します。
- Step1 目標金額算出:年間生活費を可視化し25倍を計算
- Step2 固定費削減:住居・通信・保険を見直し、貯蓄率40%以上を目指す
- Step3 収入源の多角化:本業+副業+運用益の3本柱
- Step4 運用継続:新NISA・iDeCo・特定口座でインデックス積立を継続
副業の具体例は旅×副業でFIRE達成する戦略、節約面は燃油サーチャージ無料化術も参考になります。
FIRE後の収入源と取り崩しルール
FIRE後は「定率取り崩し(4%ルール)」「定額取り崩し」「バケツ戦略」の3方式が代表的です。
- 定率取り崩し:毎年資産の4%を取り崩す。相場下落時に取り崩し額も減るためポートフォリオが守られやすい
- 定額取り崩し:毎年同じ金額を取り崩す。生活が予測しやすいが下落相場でリスク
- バケツ戦略:1-2年分の生活費を現金、3-5年分を債券、残りを株式に配分してリスクを階層化
日本居住者の場合、特定口座での売却益には20.315%の税金が課されます(出典:国税庁 株式譲渡益課税)。新NISA口座を優先的に取り崩すと税負担を最小化できます。
マイル・ホテルポイントを併用すれば旅費を実質的に圧縮できます(参考:マイル価値が高い旅先2026)。クレジットカードの選び方は楽天プレミアムカード徹底解説もあわせてどうぞ。
関連記事:FIRE達成に必要な資産額はいくら?旅好きの生活費試算と4%ルール完全ガイド【2026年版】
まとめ|FIREタイプ選びは「生活水準×労働の有無」で決まる
FIREは万人共通の単一ゴールではありません。生活水準と労働継続意思の組み合わせで4タイプから選ぶのが2026年時点の主流です。
- FAT=余裕重視・大資産型
- LEAN=低固定費・最速到達型
- BARISTA=半リタイア・現実解
- COAST=早期積立完了・運用任せ
まずは年間生活費を正確に把握し、25倍ルールで目標額を算出。固定費削減と新NISA活用で貯蓄率を引き上げるのが第一歩です。
よくある質問(FAQ)
Q1. FIREに最低いくら必要ですか?
A. 年間生活費の25倍が目安です。例えば年間生活費240万円のLEAN FIREなら6,000万円、年間600万円のFAT FIREなら1.5億円が一つの基準です。物価上昇や為替変動で実際の必要額は変動します。
Q2. 4%ルールは日本でも使えますか?
A. 4%ルールは米国の歴史データに基づくため、日本居住者には3〜3.5%を「安全側の取り崩し率」とする論者もいます。為替・税制・社会保険料を考慮した個別シミュレーションが必須です。
Q3. BARISTA FIREの「BARISTA」とは何の由来?
A. 米スターバックスが20時間以上勤務のバリスタにも健康保険を提供することから、「健康保険目当てに軽い仕事を続けるFIRE」という意味で名付けられました(出典:Starbucks Stories)。
Q4. COAST FIREはいつまでに何を達成すべき?
A. 一般的には30〜35歳までに「退職時想定額÷複利成長率」相当の元本を確保するのが理想とされます。年率5%運用なら30年で約4.3倍になるため、想定退職資産の約23%を確保すればCOAST FIRE達成と見なせます。
Q5. FIRE達成後も働き続けてもいい?
A. もちろん可能です。BARISTA FIREは本来「働き続けるFIRE」を意味し、社会的つながり・スキル維持・追加収入のメリットがあります。FIREは「働かない自由」を得る選択肢であり、働かないことを義務にする概念ではありません。
※本記事は2026年5月20日時点の公開情報・公式統計に基づいて作成しています。投資判断はご自身の責任で行ってください。税制・為替・市場環境は予告なく変動します。最新情報は金融庁、国税庁等の公式情報をご確認ください。
※本記事は一般的な情報提供を目的としたものであり、特定の商品・サービスの申込を推奨するものではありません。投資判断・税務判断は個別の状況により異なります。本記事は特定の金融商品を推奨するものではありません。判断を伴う場合は税理士・ファイナンシャルプランナー等の専門家にご確認のうえ、あわせて金融庁・国税庁の公式サイトで最新情報をご確認ください。掲載している数値・制度は2026年5月時点(本文の取得時点に揃えています)の情報です。